contador de visitas

domingo, 30 de agosto de 2015

Los alegatos de las aseguradoras, las coberturas internacionales y el indubio pro asegurado

Es oportuno traer a colación, como un precedente jurisprudencial en la legislación nacional venezolana, las consideraciones realizadas por el Juez Superior en la causa de la Sra. Sampedro  vs. Multinacional de Seguros, caso que he llevado hasta su fin. Nótese que el Tribunal Superior ofrece un análisis por demás certero de la cobertura internacional y el indubio pro-asegurado, estableciendo con ello una referencia importante para futuros casos relacionados.

La sentencia en cuestión es del tenor siguiente:

Asimismo, con relación al deducible del 70% alegado por la demandada, aduciendo que los centros de salud -nacional e internacional- donde fue atendido el asegurado y de donde emanaron los gastos que deben ser indemnizados por ésta, no eran Clínicas afiliadas y por lo tanto ella estaría obligada a cancelar únicamente el setenta por ciento (70%) de los gastos según el contrato.
La aseguradora demandada no demostró por medio de prueba indubitable alguna, cuáles eran las Clínicas a ella afiliadas y cuales eran las no afiliadas entre las cuales se deben encontrar “The Cleveland Clinic Fundation” y la nacional Centro Médico “Dr. Rafael Guerra Méndez”; esto trae como consecuencia que la defensa de la demandada antes citada, se debe declarar sin lugar y Así se establece.
Por otra parte la demandada alega, que la cobertura de la póliza nacional No. 34-06-015369 se agotó con el pago de los cuatro millones de bolívares (Bs. 4.000.000,00) que realizó la aseguradora a consecuencia de la operación; esto es cierto y quedó demostrado su dicho con la información obtenida del Centro Médico “Dr. Rafael Guerra Méndez”, que corre al folio 217; pero la Póliza Internacional No. 77-06-000015, como bien indica la actora, es una póliza que cubre a nivel mundial -incluyendo a Venezuela-, por lo que los gastos que excedan la cifra antes señalada deben ser cancelados por la póliza internacional; lo decidido esta acorde con el principio in dubio pro asegurado. Así se decide.
Con relación al agotamiento de la cobertura de las pólizas en cuestión, tenemos que al folio 217 riela información suministrada por el Centro Médico “Dr. Rafael Guerra Méndez”, a la cual este juzgador le otorga plena validez, desprendiéndose de la misma que la deuda por los gastos incurridos por la estadía del paciente Carlos Enrique Lozada Morales en ese centro hospitalario, ascendió a la suma de veintiocho millones novecientos cuatro mil doscientos noventa y seis bolívares con veintisiete céntimos (Bs. 28.904.296,27), de los cuales la empresa de seguros canceló la cantidad de cuatro millones de bolívares (Bs. 4.000.000,00), quedando un saldo de veinticuatro millones novecientos cuatro mil doscientos noventa y seis bolívares con veintisiete céntimos (Bs. 24.904.296,27) y no como se señala en el informe de veinticuatro millones ochocientos cuarenta y tres mil doscientos noventa y seis bolívares con veintisiete céntimos (Bs. 24.843.296,27).
De otra parte se demuestra que los herederos del fallecido Carlos Enrique Lozada Morales cancelaron al centro de atención médica la suma de quince millones de bolívares (Bs. 15.000.000,00), quedando una suma por cancelar a la Clínica según su cálculo -el cual no concuerda con el que hace este Tribunal- de nueve millones cuatro mil doscientos noventa y seis bolívares con veintisiete céntimos (Bs. 9.004.296,27); de esto se desprende que el monto a pagar por la empresa aseguradora derivado de la Póliza Internacional con relación a lo adeudado en Venezuela es la cantidad de veinticuatro millones novecientos cuatro mil doscientos noventa y seis bolívares con veintisiete céntimos (Bs. 24.904.296,27), hoy equivalentes a Bs.f 24.904,30 cifra ésta adeudada por la aseguradora y cuyo monto se le condena a pagar y Así se decide.

miércoles, 12 de agosto de 2015

La buena fe y los actos propios en el contrato de seguros

Al referirme en este blog en el tema "La prueba en seguros" a los Actos Propios, este dogma, según nuevos estudios -ver Jaramillo "Doctrina de los Actos Propios en el ámbito contractual" (2012), incluye la Máxima Buena Fe que envuelve el contrato de seguros, por otra parte incluye el tema de la Confianza Legítima.


Los actos propios pueden constituir actos contrarios a fundamentos de la buena fe y a la coherencia jurídica exigida a cualquier contratante -además de violación al principio o dogma de la Confianza Legítima, agregado nuestro-; así lo ha dicho la Corte Suprema de Justicia colombiana en fallo del 9 de Agosto del 2007, tomando en consideración los antecedentes conductuales del sujeto asegurador en el caso que nos ocupa.


En el seguro, el hábito del asegurador al interpretar el contrato genera el nacimiento de derechos a favor del asegurado al ser beneficiado con la manera en que el asegurador ha actuado durante la vigencia del contrato con relación a determinada cláusula del mismo.

El asegurador no puede volver sobre sus pasos para ir en contra de ellos, cuando su hábito benefició al asegurado al interpretar el contrato; al intentar desconocer la manera como ha interpretado el contrato que lo une con el asegurado en forma reiterada u ocasional, viola el contenido de los dogmas de la Buena Fe, de la Confianza Legítima y la Coherencia Jurídica.

Como digo en mi tesis de Maestría ante la UNESCO de Derechos Humanos denominada "El arbitraje de la superintendencia de la Actividad Aseguradora y su papel en la resolución de los conflictos, asegurado-asegurador. El caso venezolano:
"El aforismo latino pacta sunt servanda rebus sic stantibus exige que los hechos extraordinarios e imprevisibles de hecho y de derecho que se presenten en el transcurso de la vigencia del contrato, sean tomados también en consideración al momento de la ejecución de la convención. Con todo ello se busca una interpretación del contrato más justa, más acorde con la equidad, con el Estado Social de Derecho y de Justicia Social, con la Máxima Buena Fe, con la solidaridad entre las partes contratantes, cánones rectores éstos que envuelven el contrato de seguros." (Fin de la cita).
La interpretación que el asegurador le da a una cláusula del contrato, bien desconociendola, desaplicandola o dandole un sentido, apostilla o explicación distinta al contenido de la misma, es una circunstancia de hecho extraordinaria e imprevisible que se presenta en el transcurso de la vigencia del contrato, debiéndose aplicar, como digo en el texto citado: "una interpretación del contrato más justa, más acorde con la equidad, con el Estado Social de Derecho y de Justicia Social, con la Máxima Buena Fe, con la solidaridad entre las partes contratantes", agregando ahora -entre otros- los dogmas de la Confianza Legítima, la Seguridad Jurídica y Coherencia Jurídica y contractual, ya que el asegurador no puede disolver aquellos derechos que se han creado de facto en beneficio del asegurado, cuando el primero de los nombrados desconoce, desaplica o le da una interpretación o connotación distinta al contenido de una cláusula contractual, que va en su propio perjuicio y en beneficio de los intereses del asegurado.

miércoles, 5 de agosto de 2015

Intervenida en Panamá aseguradora filial de Seguros Constitución

Intervenida en Panamá aseguradora filial de Seguros Constitución


Mediante la Resolución OAL-171 de 04 de agosto de 2015, la Superintendencia de Seguros y Reaseguros de Panamá ordenó la toma de control administrativo y operativo de la compañía aseguradora Seguros Constitución, S.A. El portal web de la Superintendencia abre hoy con la notificación

En el comunicado dio a conocer que la decisión se dio en cumplimiento con lo establecido en el artículo 94 de la Ley 12 de 3 de abril de 2012, “que regula la actividad de seguros y dicta otras disposiciones”.

El comunicado está firmado por José Joaquín Riensen Alvarado, Superintendente de Seguros y Reaseguros de Panamá.

Seguros Constitución S.A. de Panamá se constituyó en el año 2008 y es una filial de Seguros Constitución C.A. establecida en Venezuela luego de la transformación de Sofitasa.

Según el Registro Nacional de Contratistas RNC, Omar Farías Luces es el dueño del 99,74% de las acciones de la empresa en Venezuela.


domingo, 2 de agosto de 2015

CUANDO EL COOPERATIVISMO SE DISFRAZA DE LEGALIDAD

CUANDO EL COOPERATIVISMO SE DISFRAZA DE LEGALIDAD
Por: Dr. Néstor Morales Velásquez (Abogado litigante, especialista en Seguros)

Para las personas que intervienen en el sector asegurador en Venezuela, no es un secreto que las denominadas cooperativas de seguros son un fraude en potencia. Prueba de ello es que por varios años la Superintendencia de Seguros -hoy de la Actividad Aseguradora- y la Cámara de Aseguradores de Venezuela, han luchado contra este tipo de empresas que no cumplen con los requisitos legales para su funcionamiento, lo que ha generado que la Sala de Casación Civil del Tribunal Supremo de Justicia (TSJ), en sentencia del 11/05/2010, dijera lo siguiente:
Al respecto de la anterior inquietud, esta Sala establece que sólo las asociaciones cooperativas que hayan demostrado su capacidad estructural, patrimonial y operativa frente a los órganos y entes competentes -en este caso ante la Superintendencia de Seguros y Nacional de Cooperativas- y hayan obtenido la conformidad de estos organismos, podrán suscribir válidamente los contratos de seguros pertinentes. Así se establece.” (Ver decisiones del TSJ en: http://www.tsj.gov.ve/decisiones/scc/mayo/ri.000133-11510-2010-03-1161.html).

Como puede observarse, el TSJ estableció que las cooperativas de seguros para poder funcionar deben cumplir con todos los requisitos de ley, sobre todo el debido respaldo patrimonial y la inscripción ante la Superintendencia de Seguros, para poder emitir pólizas de cualquier ramo. Esto fue ratificado por la nueva Ley de la Actividad Aseguradora (LAA, 2010), que en su artículo 137 ratificó lo dicho por la Sala Civil al establecer que:
La Superintendencia de la Actividad Aseguradora otorgará la autorización a las asociaciones cooperativas u organismos de integración, para realizar operaciones de seguros y/o medicina prepagada en beneficio de sus asociados, e igualmente con no asociados, en los ramos que determine mediante normas prudenciales, previo cumplimiento de los requisitos establecidos en la ley que regula la materia de asociaciones cooperativas, la presente Ley y su Reglamento”.

Por insólito que parezca, en la página Web del TSJ apareció información sobre una demanda de nulidad por inconstitucionalidad intentada por una de estas cooperativas, -en contra de los artículos 3 y 7 de la LAA (2010)-, por supuesta violación del derecho al trabajo y a la libertad de asociación, buscando con ello que no se les impusiera a dichas cooperativas el tener que depositar en el Banco Central de Venezuela las garantías correspondientes por capital exigido en la LAA para su funcionamiento. Dicha acción fue admitida en muy reciente fecha (12/04/2011) y ya se ordenó la notificación del Presidente de la Asamblea Nacional, de la Procuradora -hoy Procurador- General, de la Fiscal General y de la Defensora del Pueblo. (Para más detalles, ver http://www.tsj.gov.ve/informacion/notasdeprensa/notasdeprensa.asp?codigo=8445)
Por su parte, la Superintendencia de la Actividad Aseguradora en su página Web, en un intento de evitar posibles maniobras fraudulentas de este tipo de organizaciones hacia los usuarios, publicó una lista de las empresas que no están autorizadas para funcionar, en la que se puede observar una gran cantidad de cooperativas, corporaciones, asociaciones y similares, que a la fecha de publicación NO habían cumplido con los requisitos exigidos por la ley del ramo (ver http://www.sudeseg.gob.ve/noti_noauto.php).  

Como se puede concluir, el debate está en el tapete y al rojo vivo. Nosotros los más conocedores de la materia, estamos en el deber de dar a conocer a nuestros allegados la delicada situación y los riesgos a los que estarían expuestos si llegaran a contratar con alguna de estas cooperativas, muchas de ellas fantasmas de escritorio que, a falta de personalidad empresarial, se dedican a vender en tarantines callejeros, al más puro estilo de la más rancia buhonería venezolana.    

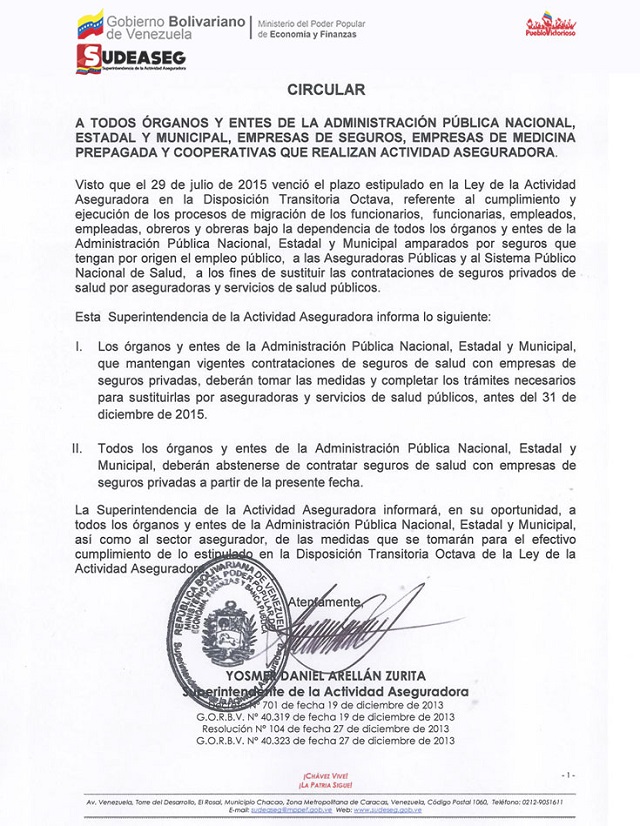
Decisión de la Sudeaseg deja a 4 millones de empleados públicos sin cobertura de seguros privados

Decisión de la Sudeaseg deja a 4 millones de empleados públicos
sin cobertura de seguros privados


Sudeaseg

Decisión de la SUDEASEG afecta a 4 millones de empleados públicos

Más de 4 millones de empleados públicos que prestan servicios en entes, Nacionales, Municipales y Regionales de la administración publican se están viendo afectados al quedar fuera de las Pólizas de HCM que por contratación colectiva  mantienen con Aseguradoras Privadas una vez que la SUDEASEG está obligando a que estos entes suspendan sus pólizas con aseguradoras privadas y poner a sus afiliados en manos de las tres aseguradora del estado, como son: Horizonte, Previsora y Federal, las cuales no tienen ni capacidad operativa ni financiera para asumir este volumen de asegurados aparte que, según denuncias recibidas en lapatilla.com,  su mal funcionamiento es público y notorio dentro del sector asegurador

Clínicas se ven afectadas
La Asociación de Clínicas  y Hospitales privados se declaran en emergencia y afirman que más del 70% de sus afiliados se verán obligados a cerrar, y otros a modificar sus servicios, ya que el mandato de la Superintendencia de la Actividad Aseguradora terminará de incrementar el caos en el sector privado de la salud, que ya esta colapsado por la falta de pagos de los entes gubernamentales, la escasez de insumos y falta de divisas oficiales para la compra de reactivos de laboratorio, y repuestos para equipos médicos como tomógrafos, resonadores, material quirúrgico y  reposición equipos para salas Terapia Intensiva.
Las aseguradoras del estado no pueden dar servicio eficiente a los trabajadores de la administración pública, por cuanto no les pagan a las clínicas, advierte el Comité de Usuarios de la Salud. Piden la urgente intervención de la Asamblea Nacional, para que haga una evaluación de la situación y las graves consecuencias que esta medida traerá.
El Comité de Usuarios del Sector Salud se reúne de emergencia este lunes con todos sus afiliados, sindicato de empleados públicos y empresas básicas así como PDVSA y ministerios para fijar posición y solicitar que la Superintendencia de la Actividad Aseguradora deje sin efecto esta decisión que afecta a mas de 4 millones de empleados públicos.